
핵심요약
| 구분 | 핵심 내용 | 꼭 기억할 포인트 |
|---|---|---|
| 치매 리스크 | 누구나 겪을 수 있는 질환 | 노후 문제가 아닌 ‘확률의 문제’ |
| 비용 구조 | 치료비보다 간병비가 큼 | 장기 고정 지출 발생 |
| 필요성 | 가족 부담 + 소득 공백 발생 | 개인 문제가 아닌 ‘가족 리스크’ |
| 핵심 보장 | 진단금 + 간병비 중심 | 월 지급 구조 중요 |
| 가입 타이밍 | 건강할 때 유리 | 늦을수록 보험료 ↑, 가입 제한 |
“치매는 노후가 아니라 ‘누구나 겪을 수 있는 리스크’입니다”
많은 사람들이 치매를 먼 미래의 일로 생각합니다. 하지만 평균 수명 증가로 인해 치매는 더 이상 남의 이야기가 아닙니다.
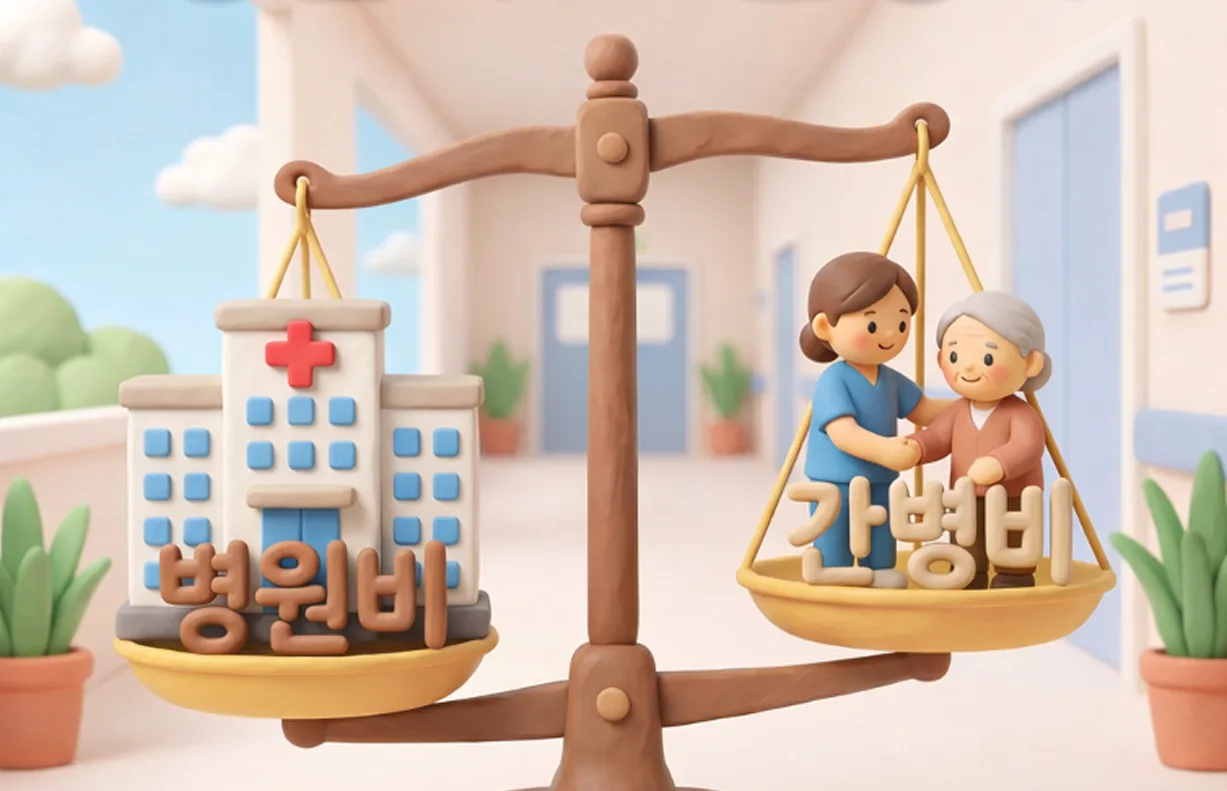
특히 중요한 건 치매는 ‘치료’보다 ‘생활 유지 비용’이 훨씬 크다는 점입니다.
“문제는 병이 아니라, 그 이후의 삶입니다”
| 구분 | 내용 | 특징 |
|---|---|---|
| 치료비 | 검사, 약물치료 | 상대적으로 단기 |
| 간병비 | 요양원, 간병인 | 수년 이상 지속 |
| 생활비 | 소득 중단, 가족 부담 | 장기 고정 지출 |
핵심 포인트
 치료비보다 간병비가 훨씬 크다
가족의 경제활동까지 영향을 준다
“단순 보험이 아니라 ‘가족 리스크 관리’입니다”
 이유 1. 장기 간병 비용 대비
치매는 평균 수년간 지속되며 매월 비용이 발생합니다.
이유 2. 가족 부담 최소화간병은 결국 가족이 책임지는 구조가 많습니다.
이유 3. 예측 불가능한 리스크갑작스럽게 발생하고, 비용 규모도 큽니다.
“보험료는 줄이고, 보장은 제대로 챙기는 기준”
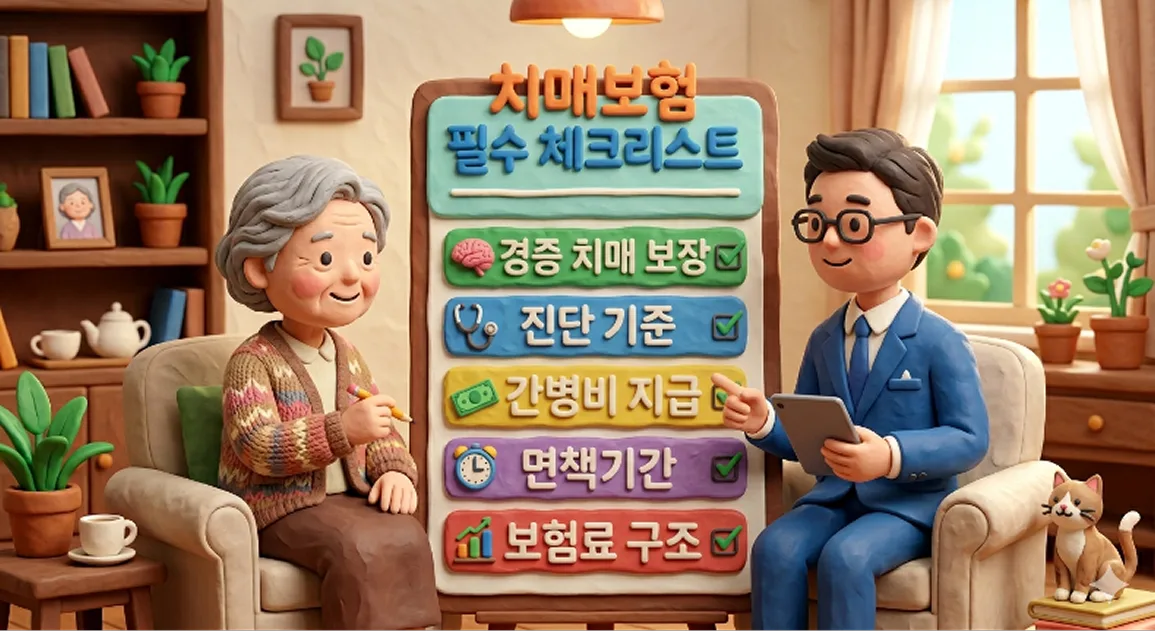
| 체크 항목 | 확인 포인트 |
|---|---|
| 경증 치매 보장 | 초기부터 보장되는지 |
| 진단 기준 | CDR, MMSE 등 기준 확인 |
| 간병비 지급 | 월 지급 여부 |
| 면책기간 | 언제부터 보장 시작 |
| 보험료 구조 | 갱신형 vs 비갱신형 |
핵심
“초기 치매 보장 여부”가 가장 중요
“이 5가지는 빠지면 안 됩니다”
| 보장 항목 | 설명 | 중요도 |
|---|---|---|
| 경증 치매 진단비 | 초기 단계 보장 | ★★★★★ |
| 중증 치매 진단금 | 목돈 지급 | ★★★★★ |
| 간병비(생활비) | 매월 지급 구조 | ★★★★★ |
| 장기요양 연계 | 실제 간병 상황 활용 | ★★★★ |
| 보험료 납입면제 | 이후 보험료 면제 | ★★★★ |
설계 핵심
“진단금 + 월 지급 구조”로 가져가야 실효성 있음
“치매보험은 타이밍이 전부입니다”
| 구분 | 젊을 때 가입 | 늦게 가입 |
|---|---|---|
| 보험료 | 저렴 | 비쌈 |
| 가입 가능성 | 높음 | 제한 가능 |
| 보장 범위 | 넓음 | 축소 가능 |
결론
가장 좋은 시점은 지금, 건강할 때
치매보험은 단순히 질병을 대비하는 보험이 아닙니다. 나와 가족의 삶을 지키기 위한 장기 리스크 대비 전략입니다.
중요한 것은 비싸게 가입하는 것이 아니라, 필요한 보장을 제대로 설계하는 것입니다.